半導體設備國產替代 8大核心龍頭全景解析
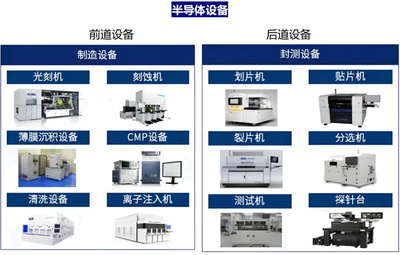
半導體設備是芯片制造的基石,其技術壁壘高、投資規模大,長期由國際巨頭主導。隨著全球地緣政治變化和國內產業鏈安全需求提升,半導體設備國產替代成為不可逆轉的趨勢。在政策、資金和市場的共同驅動下,一批本土企業迅速崛起,在細分領域實現從0到1的突破。本文將全景解析8大核心龍頭,勾勒國產半導體設備的勢力版圖。
一、北方華創:平臺型龍頭,品類覆蓋最廣
北方華創由七星電子與北方微電子合并而來,是國內規模最大、產品線最全的半導體設備商。其刻蝕、薄膜沉積(PVD/CVD/ALD)、清洗、爐管等設備廣泛應用于邏輯、存儲、功率半導體等領域。公司營收持續高增長,2023年已突破200億元,穩居國產設備頭把交椅。在成熟制程領域,北方華創的設備已實現大規模量產驗證,是國產替代的絕對主力。
二、中微公司:刻蝕機尖兵,5nm國際領先
中微公司聚焦等離子體刻蝕設備,其CCP刻蝕機已進入臺積電5nm產線,技術水平比肩泛林、應用材料。在ICP刻蝕領域,公司也快速追趕,覆蓋28nm以下先進制程。中微在MOCVD設備上全球領先,穩居LED市場龍頭。隨著國內晶圓廠擴產,中微的刻蝕設備訂單飽滿,是國產設備中技術含金量最高的標的之一。
三、拓荊科技:薄膜沉積專家,PECVD獨占鰲頭
拓荊科技專注于薄膜沉積設備,核心產品為PECVD、ALD、SACVD等。其中PECVD設備已在國內多家晶圓廠實現量產,是國產薄膜設備的主力軍。公司突破了高深寬比結構填充等關鍵工藝,在3D NAND和DRAM領域取得重要進展。隨著先進封裝和三維存儲需求爆發,拓荊的成長空間廣闊。
四、盛美上海:清洗設備龍頭,技術差異化突圍
盛美上海以單片清洗設備起家,獨創的SAPS/TEBO兆聲波清洗技術在全球具有競爭力,解決了小顆粒去除難題。公司產品已進入海力士、長江存儲等產線,并橫向拓展至電鍍、爐管、拋光等領域。清洗設備是晶圓制造中使用頻率最高的設備之一,盛美憑借差異化技術,在國產替代中占據先機。
五、芯源微:涂膠顯影設備獨苗,前道突破可期
芯源微是國內唯一能提供前道涂膠顯影設備的廠商,打破了東京電子的壟斷。涂膠顯影與光刻機緊密配套,技術難度極高。公司前道設備已通過驗證并實現小批量銷售,后道設備在先進封裝領域市占率領先。隨著光刻工序國產化推進,芯源微的戰略價值日益凸顯。
六、華海清科:CMP設備獨秀,國產替代排頭兵
華海清科是國內唯一實現CMP設備量產的企業,打破了美國應用材料和日本荏原的壟斷。CMP是先進制程和三維存儲的關鍵工序,公司設備已廣泛應用于中芯國際、長江存儲等產線。公司積極拓展減薄設備、清洗設備等,打造平臺化布局。2019年以來營收復合增速超過100%,成長性極佳。
七、精測電子:量測設備先鋒,檢測賽道突圍
精測電子從面板檢測跨界至半導體量測,其膜厚、OCD、電子束等設備已取得突破。量測設備市場長期被科磊壟斷,國產化率極低。精測通過自主研發和并購,快速構建產品矩陣,部分設備已進入先進封裝和晶圓廠驗證。在半導體檢測領域,精測有望復制在面板行業的成功。
八、萬業企業:離子注入機黑馬,凱世通加速放量
萬業企業通過收購凱世通切入離子注入機賽道,其低能大束流離子注入機已實現國產替代,進入主流晶圓廠。離子注入是摻雜關鍵工序,市場由應用材料壟斷。凱世通在高端注入機領域持續突破,同時公司布局氦氣加壓、半導體零部件等,打造新增長點。
與展望
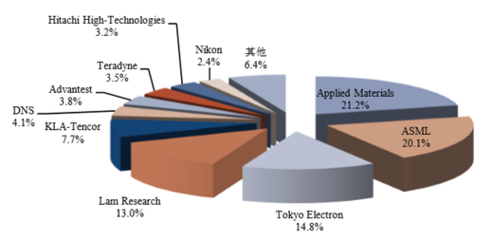
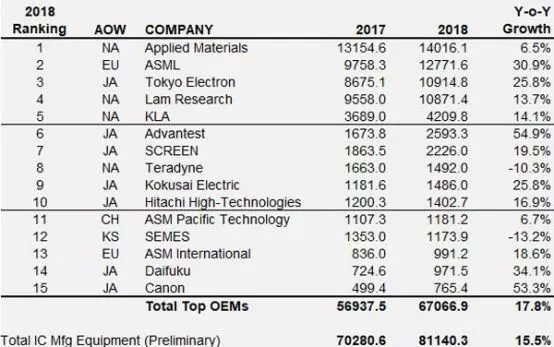
以上8家企業分別代表了刻蝕、薄膜、清洗、涂膠、CMP、量測、離子注入等核心環節的國產最強音。盡管全球半導體設備市場仍由美日荷主導,但國產設備在成熟制程已形成集群突破,先進制程也在逐步滲透。隨著國內晶圓廠持續擴產、供應鏈自主可控要求提升,這些龍頭有望迎來業績與份額的雙擊。投資者可關注各細分賽道的技術迭代和訂單兌現節奏,把握國產替代的黃金十年。
如若轉載,請注明出處:http://www.gpseo.cn/product/56.html
更新時間:2026-10-18 18:22:28